※この記事にはプロモーション(広告)が含まれています。
- 50代からiDeCoを始めても、もう遅いのでは?
- 2026年12月の改正で、自分の掛金の上限はいくらになるの?
- 掛金を増やすと、税金は1年でいくら減るの?
2026年12月1日から、iDeCo(自分で作る年金)の制度が変わります。会社員の掛金の上限が大きく上がり、加入できる年齢も70歳未満まで延びます。
50代の方にとっては、「残りの積立期間が短いから」とあきらめていた人ほど、見直す価値が出てくる改正です。一方で、上限が上がっても掛金は自動では増えず、手続きの期限もあります。
この記事では、2026年10月時点で厚生労働省と国民年金基金連合会(iDeCoを運営している団体)が公表している資料をもとに、改正の中身・50代の積立期間・課税所得別の節税額・自分の上限の調べ方・増額の手続きを順番に解説します。

カワハラ
- 投資で700万円運用中
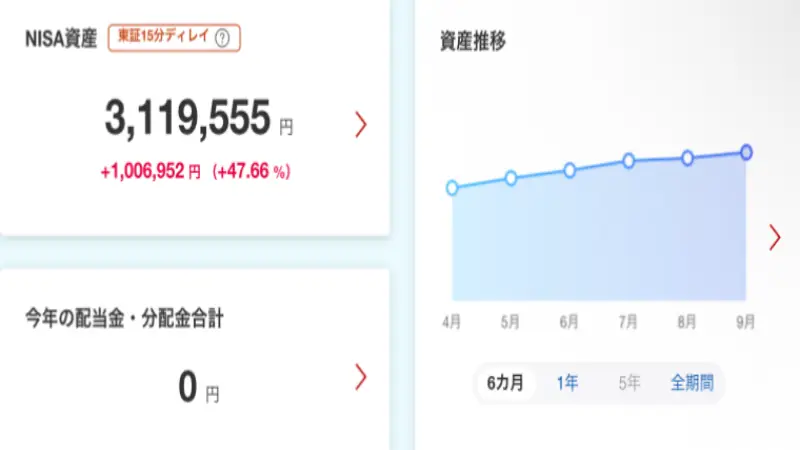
- 新NISAで約312万円
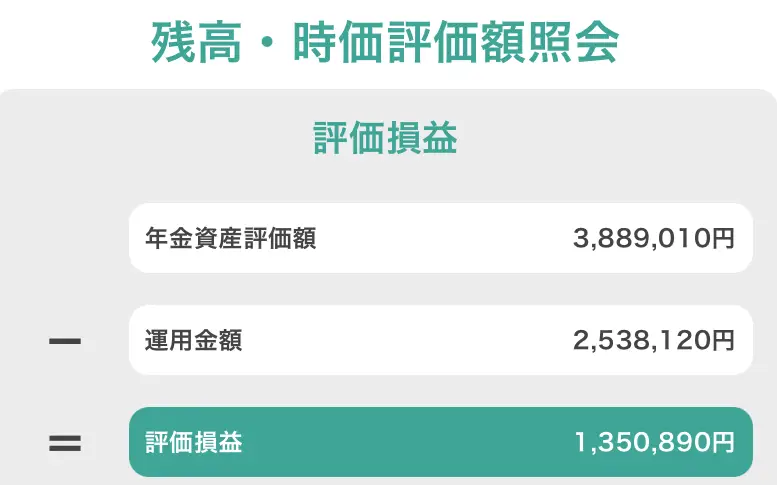
- iDeCoで約388万円
- 投資歴は6年
2026年12月のiDeCo改正で変わる3つのこと
まずは改正の全体像です。厚生労働省は、2026年12月の改正のポイントを「毎月の拠出限度額(掛金の上限)」「拠出できる年齢」「税制上のメリット」の3つにまとめています(厚生労働省 Webマガジン、2026年10月20日)。
働き方ごとの掛金の上限(1か月あたり)は、次のように変わります。
| 働き方 | 2026年11月まで | 2026年12月から |
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
|---|---|---|
| 会社員(企業年金あり) | 2万円 | 6.2万円から会社の掛金を引いた額 |
| 公務員 | 2万円 | 5.4万円 |
| 自営業・フリーランス | 6.8万円(国民年金基金などと合計) | 7.5万円(国民年金基金などと合計) |
| 専業主婦(主夫) | 2.3万円 | 2.3万円(変わらない) |
| 60〜70歳未満で国民年金に入っていない人 | 加入できない | 6.2万円(条件あり) |
出典:厚生労働省「iDeCo拠出限度額の引き上げ」「国家公務員・地方公務員の皆さまへ」、楽天証券「iDeCo 2026年12月 制度改正・掛金引上情報」をもとに作成。
表の金額はすべて1か月あたりです。会社員(企業年金なし)なら、1年の合計で27.6万円だった上限が74.4万円になります。
変更1:会社員の掛金の上限が最大で月3.9万円上がる
これまで会社員のiDeCoの上限は、勤め先に企業年金があるかどうかで月2万円か2.3万円に分かれていました。改正後は、iDeCoと企業年金を合わせて月6.2万円という「共通の上限」に一本化されます(厚生労働省「2025年の制度改正」)。
企業年金が無い会社員は、1か月あたり2.3万円から6.2万円へ、3.9万円上がります。企業年金がある人の上限は、6.2万円から会社が出している掛金を引いた額になります(くわしい調べ方は後の見出しで解説します)。
変更2:70歳まで加入できるようになる
これまでiDeCoに加入できるのは、原則として国民年金に入っている65歳未満の人でした。改正後は、国民年金に入っていなくても、一定の条件を満たせば働き方にかかわらず70歳になるまで加入して掛金を出せます(厚生労働省 Webマガジン)。
条件は、iDeCoの加入者・運用指図者(掛金は出さずに運用だけ続けている人)・企業年金からiDeCoにお金を移す人のどれかであること、老齢基礎年金やiDeCoの老齢給付金を受け取っていないこと、勤め先のマッチング拠出(企業型DCに自分も上乗せする仕組み)をしていないことです。
変更なし:3つの税金の優遇はそのまま
掛金が全額所得控除(税金の計算のもとになる所得から差し引けること)になる、運用で増えた分に税金がかからない、受け取るときに退職所得控除や公的年金等控除が使える、という3つの優遇は改正後も続きます。掛金を増やせば、所得控除の額もそのぶん増えます(厚生労働省 Webマガジン)。
50代からiDeCoは遅い?改正後は最長15年積み立てられる
50代の方からよく聞くのが「あと数年しか積み立てられないなら、やっても意味がないのでは」という声です。改正後は、この前提が変わります。
たとえば55歳で始める場合、これまでは加入できるのが65歳未満まででしたので、積み立てられるのは最長10年でした。改正後は、条件を満たせば70歳未満まで加入できるので、最長15年になります。
積み立てた場合の金額の目安を、独自に試算しました。
| 毎月の掛金 | 10年の元本 | 10年・年3% | 15年の元本 | 15年・年3% |
| 2.3万円 | 276万円 | 約321万円 | 414万円 | 約522万円 |
|---|---|---|---|---|
| 3万円 | 360万円 | 約419万円 | 540万円 | 約681万円 |
| 6.2万円 | 744万円 | 約866万円 | 1,116万円 | 約1,407万円 |
独自試算。毎月の積立を年3%(月ごとの複利)で運用できた場合の金額で、手数料・税金は含めていません。運用の成果は約束されたものではなく、元本を下回ることもあります。
年数が5年延びると、同じ月3万円でも元本は180万円増えます。50代は「期間が短いから」ではなく「何歳まで働き、何歳から受け取るか」で積立の年数を考えるのがおすすめです。
70歳まで掛金を出し続けるための注意点
70歳まで出せるのは、老齢基礎年金やiDeCoの老齢給付金を受け取っていない人だけです(厚生労働省「2025年の制度改正」)。65歳で国の年金を受け取り始めると、その時点で掛金は出せなくなります。
また、iDeCoのお金は原則60歳になるまで引き出せません(iDeCo公式サイト よくあるご質問)。60代の生活費の見通しと合わせて、何歳まで出すかを決めましょう。
【課税所得別】iDeCoの掛金を増やすと税金はいくら減る?
iDeCoの掛金は全額が所得控除になるので、掛金に「所得税の税率+住民税の税率」をかけた額が、1年に軽くなる税金の目安です。
ここで使うのは年収ではなく課税所得(年収から給与所得控除・社会保険料控除・基礎控除などを引いた残り)です。課税所得は、会社員なら源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引くと分かります。
所得税の税率は国税庁 No.2260 所得税の税率、住民税は一律10%として計算した目安が次の表です。
| 課税所得 | 税率の合計 | 月2.3万円 | 月3万円 | 月6.2万円 |
| 195万円未満 | 15%(5%+10%) | 約4.1万円 | 約5.4万円 | 約11.2万円 |
|---|---|---|---|---|
| 195万〜330万円未満 | 20%(10%+10%) | 約5.5万円 | 約7.2万円 | 約14.9万円 |
| 330万〜695万円未満 | 30%(20%+10%) | 約8.3万円 | 約10.8万円 | 約22.3万円 |
1年あたりの目安。復興特別所得税は含めていません。掛金の合計が課税所得より大きいと、払っている税金より多くは戻りません。
たとえば課税所得300万円の会社員(企業年金なし)が月2.3万円から6.2万円に増やすと、1年に軽くなる税金の目安は約5.5万円から約14.9万円へ、約9.4万円増えます。
ただし、課税所得が195万円未満の人が月6.2万円(1年74.4万円)を出すと、所得控除が課税所得を上回って、増やした分の効果が出にくいことがあります。節税額だけで掛金を決めず、表で自分の区分を確かめてから決めましょう。
例:54歳・会社員(企業年金なし)が月2.3万円から3万円に増やす場合
よくあるケースを組み合わせた例で考えてみます。54歳の会社員で、勤め先に企業年金は無く、課税所得は250万円。今はiDeCoに月2.3万円を出していて、65歳まで働くつもりの人です。
上限いっぱいの月6.2万円にすると、1年の掛金は74.4万円で、家計の負担が大きすぎます。そこで、60歳より前に使うお金を預金とNISAに残したうえで、月3万円に増やすとします。
課税所得250万円の税率の合計は20%なので、1年に軽くなる税金の目安は約5.5万円から約7.2万円へ、約1.7万円増えます。1か月あたりの掛金の増え方は7,000円、1年の合計で8.4万円です。
改正前は65歳未満までの加入でしたが、改正後に65歳を過ぎても老齢基礎年金を受け取らずに働き続けるなら、70歳になるまで掛金を出し続けることもできます。
自分のiDeCoの上限はいくら?勤め先の年金で3つに分かれる
会社員・公務員の上限は、勤め先の年金の仕組みで変わります。給与明細や入社のときの資料、社内のサイトで、次のどれに当たるかを確かめましょう。
企業年金が無い会社員は月6.2万円
勤め先に企業型DC(会社が掛金を出す確定拠出年金)もDB(確定給付企業年金。会社が受け取る額を約束する年金)も無い人は、2026年12月から月6.2万円まで出せます。
企業型DCやDBがある会社員は「6.2万円−会社の掛金」
企業年金がある人のiDeCoの上限は、6.2万円から、企業型DCの会社の掛金とDBなどの他制度掛金相当額(DBの分を掛金に換算した額)を合わせた額を引いた残りです(厚生労働省「iDeCoを併用される方は」)。
たとえば会社の掛金が月2万円なら、iDeCoは月4.2万円まで出せる計算です。企業型DCがある会社なら、企業型DCの加入者専用サイトでiDeCoに出せる見込み額を確認できます。なお、企業型DCのマッチング拠出をしている人はiDeCoに加入できません。
公務員は月5.4万円
国家公務員・地方公務員の上限は、月2万円から5.4万円に上がります。6.2万円から共済の掛金相当額の8,000円を引いた額です(厚生労働省「国家公務員・地方公務員の皆さまへ」)。
どれに当たるか分からないときは、勤め先の人事・総務の担当者に「企業年金の有無と、他制度掛金相当額」を聞くのが確実です。
上限まで出さなくていい|50代のiDeCoの掛金の決め方
上限が月6.2万円になったからといって、6.2万円を出す必要はありません。掛金は月5,000円から出せて、1年(12月分から翌年11月分)に1回まで変えられます(iDeCo公式サイト よくあるご質問)。
50代は、子どもの学費の残り、住宅ローン、親の介護など、60歳より前に出ていくお金が重なりやすい時期です。iDeCoのお金は原則60歳まで引き出せないので、次の順で考えると、家計を苦しくせずに老後の準備を増やせます。
- 60歳より前に使う予定のお金(学費・車・家の修理など)は、預金かNISAに残す
- NISAはいつでも引き出せるので、使う時期が決まっていないお金はNISAへ
- 60歳以降の生活費にあてるお金だけをiDeCoに入れる
- 課税所得の表で、増やした分の節税額を確かめてから金額を決める
NISAとiDeCoの違いは、金融庁のNISA特設ウェブサイトでも確認できます。50代のNISAとの組み合わせ方は「【50代】iDeCoとNISAどっちがいい?」でくわしく解説しています。
2026年12月分から掛金を増やす手続きと期限
上限が上がっても、掛金は自動では増えません。2026年12月分(2027年1月26日の引き落とし分)から増やしたい人は、手続きが必要です(国民年金基金連合会「掛金額変更をご希望の方へ、お手続きのご案内」、2026年8月)。
- 紙で出す:加入している金融機関から事前受付用の専用の届出書を取り寄せて出す(2026年9月ごろから受付)
- インターネットで出す:e-iDeCo(iDeCoのオンライン手続き)なら2026年12月1日から12月24日まで
- 12月分に間に合わなかった場合は、2027年1月分以降からの反映になる
- 専業主婦(主夫)は上限が上がらないので、この手続きの対象ではない
e-iDeCoが使えるかどうかは、加入している金融機関によって違います。早めに金融機関のサイトで確かめておきましょう。
これから新しく始める人は、金融機関に加入の申込書を出します。毎月の掛金は翌月26日に引き落とされますが、月の中旬以降に申込書を出すと、最初の引き落としが翌々月になることがあります(iDeCo公式サイト よくあるご質問)。
手数料も確かめておきましょう。国民年金基金連合会の手数料は、加入のときに2,829円、加入中は掛金を出すたびに105円です。加入中の手数料は、2027年1月26日の引き落とし分から月120円に変わります(国民年金基金連合会「iDeCo加入者に係る手数料を見直します」)。このほかに、金融機関ごとの手数料がかかります。
50代が見落としやすい退職金とiDeCoの受け取りの順番
50代で特に気をつけたいのが、退職金とiDeCoの受け取りの順番です。iDeCoを一時金(まとめて受け取る方法)で受け取ると、退職金と同じ「退職所得控除」(勤めた年数に応じて税金がかからない枠)を使います。
2026年1月1日以後に受け取ったiDeCoの一時金は、退職金を受け取る年の前年以前9年内であれば、退職所得控除を計算するときに、勤めた期間の重なりを調整する対象になりました(国税庁「令和7年度 源泉所得税の改正のあらまし」)。これまでは前年以前4年内でした。
つまり、iDeCoの一時金を先に受け取ってから10年たたないうちに退職金を受け取ると、控除の枠が思ったより小さくなる場合があります。70歳まで積み立てる場合は、受け取る時期と退職金の時期を早めに並べて確かめておきましょう。受け取り方の比べ方は「iDeCo受け取り「131万損」は本当?一時金vs年金お得なのはどっち」で解説しています。
50代からiDeCoを始めるなら手数料と商品で金融機関を選ぶ
iDeCoの口座は、1人1つの金融機関でしか開けません。金融機関によって違うのは、運営管理手数料(金融機関に払う手数料)と、選べる商品の数と種類です。運営管理機関の一覧はiDeCo公式サイトで比べられます。
50代は積立の期間が20代・30代より短いぶん、毎月の手数料の差が残るお金に響きます。運営管理手数料が0円の金融機関から選ぶと、国民年金基金連合会と事務を任されている金融機関の手数料だけで続けられます。
たとえば楽天証券は、楽天証券に払う運営管理手数料が、残高・掛金・期間にかかわらず0円です(楽天証券「iDeCo 2026年12月 制度改正・掛金引上情報」)。2026年12月の改正の案内ページもあり、掛金の上限の確かめ方がまとまっています。
- 楽天証券に払う運営管理手数料は0円
- 2026年4月に9つの商品を追加
- 楽天証券でNISAをしている人は、同じ会社でiDeCoの資料も請求できる
\ 楽天証券に払う運営管理手数料は残高にかかわらず0円 /
iDeCo 2026年12月の改正に関するよくある質問
Q. すでにiDeCoに入っている人も、上限は上がりますか?
上がります。自営業・フリーランス、会社員・公務員、国民年金の任意加入の人が対象です。ただし掛金は自動では増えないので、増やしたい人は金融機関で手続きをします(国民年金基金連合会)。
Q. 専業主婦(主夫)は何か変わりますか?
専業主婦(主夫)の上限は月2.3万円のままで、今回の引き上げの対象ではありません(国民年金基金連合会)。税金の優遇は、収入があって所得税・住民税を払っている場合に受けられます。
Q. 60歳を過ぎて会社を辞めても、iDeCoを続けられますか?
2026年12月からは、国民年金に入っていなくても、iDeCoの加入者・運用指図者などで、老齢基礎年金やiDeCoの老齢給付金を受け取っていなければ、70歳になるまで掛金を出せます(厚生労働省)。
Q. 途中で掛金を払えなくなったらどうなりますか?
1年に1回、月5,000円まで掛金を下げられます。止めたいときは「運用指図者」になる手続きをすると、掛金を出さずに運用だけを続けられます。お金は原則60歳まで引き出せません(iDeCo公式サイト)。
Q. 増やした分の節税は、いつ・どうやって受けられますか?
その年に払った掛金の全額が所得控除になります。自分の口座から掛金を払っている会社員は、年末調整のときに「給与所得者の保険料控除申告書」に払込みの証明書を付けて出します。自営業の人は確定申告で受けます(国税庁 No.1135)。2026年12月分の掛金は2027年1月に引き落とされるので、2027年分の控除に入ります。
Q. 公務員の上限はいくらになりますか?
月2万円から5.4万円になります。6.2万円から共済の掛金相当額8,000円を引いた額です(厚生労働省)。
まとめ|50代こそ2026年12月のiDeCo改正を見直すきっかけに
2026年12月の改正で、会社員(企業年金なし)の上限は月2.3万円から6.2万円に上がり、条件を満たせば70歳まで加入できるようになります。55歳から始めても、最長15年積み立てられます。
掛金を増やすと税金は軽くなりますが、上限まで出す必要はありません。60歳以降に使うお金の範囲で金額を決め、課税所得の表で節税額を確かめてから増やしましょう。
増やすときは手続きが必要で、e-iDeCoなら2026年12月1日から24日までです。退職金との受け取りの順番も、早めに確かめておくと安心です。
まだ口座が無い人は、まず運営管理手数料が0円の金融機関の資料を取り寄せて、選べる商品と手続きの流れを確かめるところから始めてみましょう。
\ 楽天証券に払う運営管理手数料は残高にかかわらず0円 /
\ 楽天証券の口座をまだお持ちでない方へ /
出典
厚生労働省 Webマガジン「2026年12月からiDeCoがパワーアップ!制度改正の3つのポイント」(2026年10月20日):https://www.mhlw.go.jp/web_magazine/column/20261020.html
厚生労働省「2025年の制度改正」:https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
厚生労働省「iDeCo拠出限度額の引き上げ」:https://www.mhlw.go.jp/content/12500000/001597573.pdf
厚生労働省「iDeCoを併用される方は」:https://www.mhlw.go.jp/content/12500000/001739467.pdf
厚生労働省「国家公務員・地方公務員の皆さまへ」:https://www.mhlw.go.jp/content/12500000/001726957.pdf
国民年金基金連合会「iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内」(2026年8月):https://www.ideco-koushiki.jp/library/pdf/notice202612-02.pdf
国民年金基金連合会「iDeCo加入者に係る手数料を見直します」:https://www.ideco-koushiki.jp/library/pdf/leaflet202604.pdf
iDeCo公式サイト「よくあるご質問」:https://www.ideco-koushiki.jp/faq/
国税庁「令和7年度 源泉所得税の改正のあらまし」:https://www.nta.go.jp/publication/pamph/gensen/aramashi2026/pdf/01.pdf
国税庁 No.2260 所得税の税率:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2260.htm
国税庁 No.1135 小規模企業共済等掛金控除:https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
金融庁 NISA特設ウェブサイト:https://www.fsa.go.jp/policy/nisa2/about/index.html
楽天証券「iDeCo 2026年12月 制度改正・掛金引上情報」:https://dc.rakuten-sec.co.jp/lp/amendment_2026/
この記事は、記事中の日付の時点で国・公的機関が公表している情報をもとにした一般的な解説で、特定の金融商品をすすめるものではありません。試算は独自試算で、将来の運用成果を約束するものではありません。最終的な判断はご自身で行ってください。


コメント